


column
お役立ち情報

2026.09.01
「この投資、本当に元が取れるのか」――売上づくりや新しい取り組みにお金を使うとき、経営者が必ず自問する問いです。費用対効果とは、投じた費用に対してどれだけの効果(成果)が得られたかを示す考え方で、金額や工数などの「費用」と、売上や成約数などの「効果」を比較して評価します。
似た言葉にROI(投資収益率)やROAS(広告費用対効果)がありますが、それぞれ計算式と使う場面が異なります。また中小企業では、費用対効果がプラスでも「支払いが先、入金が後」になることで手元資金が苦しくなるケースがあり、資金繰りの視点もあわせて持つことが欠かせません。この記事では、費用対効果の意味と計算方法、ROI・ROASとの違い、見えにくいコストの考え方、そして資金繰りを崩さずに費用対効果を見極める手順とテンプレートまでを解説します。
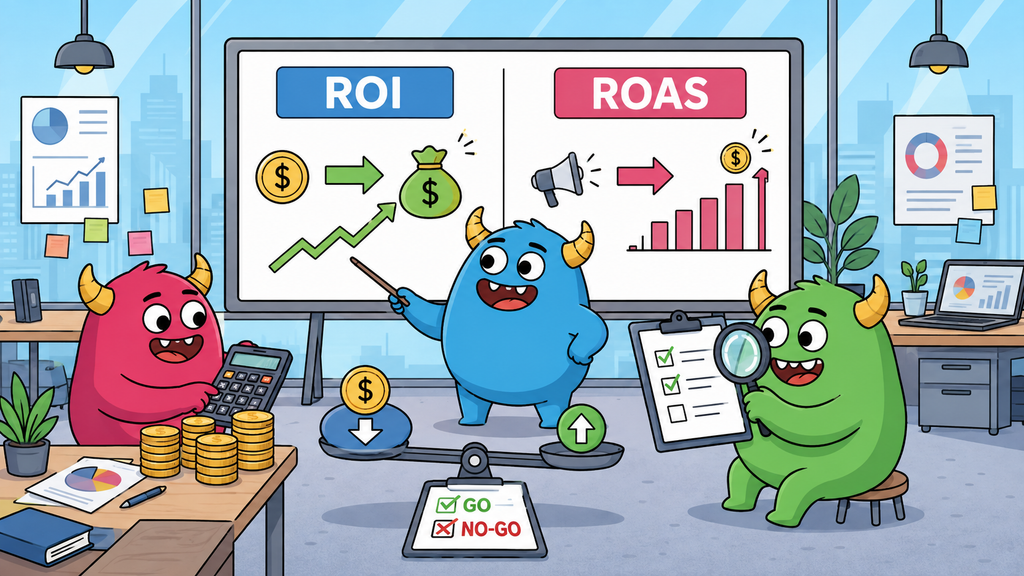
費用対効果とは、ある施策や投資にかけた費用に対して、どれだけの効果が得られたかを表す言葉です。効果が費用を上回っていれば「費用対効果が高い」、下回っていれば「費用対効果が低い」と表現します。
ここで重要なのは、費用対効果は単一の指標名ではなく「考え方」だという点です。実際に数値で示す際は、後述するROIやROASなど具体的な指標に落とし込んで計算します。
費用対効果を数値で示すときによく使われる指標を整理します。同じ指標でも分子・分母の定義が異なるケースがあるため、社内で使う際は必ずどの定義を採用しているかを明記してください。
| 指標 | 何を測るか | 計算式(本記事の定義) | 主な使用場面 |
|---|---|---|---|
| ROI(投資収益率) | 投じた費用に対して得られた利益の割合 | (施策によって得られた利益-投じた費用)÷投じた費用×100(%) | 新規事業投資、システム導入など施策全体の採算判断 |
| ROAS(広告費用対効果) | 広告費に対する売上の割合 | 広告経由の売上÷広告費×100(%) | 広告施策単位の効果測定 |
| CPA(顧客獲得単価) | 1件の成果を得るのにかかった費用 | 広告費・施策費÷成果件数 | 施策の効率比較 |
| CAC(顧客獲得コスト) | 1人の新規顧客を獲得するのにかかった総コスト | 獲得にかかった総コスト÷新規顧客数 | LTVと比較して事業採算を見る |
| LTV(顧客生涯価値) | 1人の顧客が生涯にわたってもたらす利益 | 平均購買単価×購買頻度×継続期間(業種により調整) | CACとの比較(LTV>CACが目安) |
ROIは「利益」ベースで投資全体の採算を見る指標、ROASは「売上」ベースで広告費の効率を見る指標という違いがあります。売上が伸びていてもコストが利益を圧迫していればROIは低くなるため、広告単体ではROAS、事業全体の採算ではROIと使い分けるのが基本です。
費用対効果を計算する際、広告費や外注費といった「見える費用」だけを分母に入れてしまいがちですが、次のような費用も本来は含めて考える必要があります。
これらを含めずに「広告費だけ」で計算すると、実際の採算より良く見えてしまうことがあります。
費用対効果は「最終的に元が取れるか」を示しますが、「その間、会社のお金が持つか」は示しません。たとえば、費用を先に一括で支払い、効果としての売上の入金が数ヶ月後になる取り組みは、計算上の費用対効果が高くても、その間の手元資金を大きく減らします。
費用対効果を検討するときは、次の点もあわせて確認しておくと、無理のない投資判断がしやすくなります。
ブランド認知や顧客満足度、社内の業務効率化のように、直接の売上に紐づけにくい効果もあります。こうした効果は次の考え方で評価します。
数値化しにくい効果を無理に一つの金額に押し込めると説得力を失うため、金額換算できる部分とできない部分を分けて整理するほうが、判断の精度が上がります。
以下は理解のための架空の試算例です。実際の数値ではありません。
売上を伸ばすための営業・販促の取り組みとして、3ヶ月間・広告費150万円、担当者の人件費を含めた総コストを200万円と仮定します。この取り組みで新規商談が40件発生し、成約率25%(10件成約)、1件あたりの平均利益が30万円だったとします。
得られた利益:30万円×10件=300万円 / ROI:(300万円-200万円)÷200万円×100=50%
この架空のケースでは、投じたコストに対して50%の利益が上乗せで得られた、という読み方になります。ただし、200万円の支払いが最初の1ヶ月に集中し、成約による入金が4ヶ月目以降になるとすれば、その間は手元資金が200万円分減った状態が続きます。ROIとあわせて、この「資金が出ている期間」を把握しておくことが重要です。
本格的に投資してから「効果が出なかった」と分かるのは、最もコストの高い失敗パターンです。資金繰りへの影響を抑えながら見極める手順は次の通りです。
自社だけで計画・実行・検証の体制を組めない場合は、外部の専門家と一緒に進める方法もあります(後述します)。
▼ 費用対効果と資金計画を一緒に整理したい方はこちら【Proofly(プルーフリー)に無料登録する】
| 判断 | 目安となる状態 |
|---|---|
| 継続・本格投資 | 事前に設定したROI/ROASの目標値を達成し、再現性のある要因が説明できる |
| 改善して再検証 | 目標には届かないが、コスト構造や訴求内容に明確な改善余地がある |
| 中止(撤退) | 目標を大きく下回り、改善しても目標達成の道筋が見えない、または検証予算の上限に達した |
撤退基準をあらかじめ数値と期限で決めておくことが、費用対効果の議論を「気持ち」ではなく「基準」で進めるための最重要ポイントです。撤退基準の設計については 新規事業の「撤退基準」の決め方|感情論に流されないGo/No-Go判断基準 で詳しく解説しています。
| 取り組み名 | |
| 実行期間 | |
| 直接費用(広告費・外注費など) | |
| 人件費(稼働時間×時間単価) | |
| その他費用(システム利用料・機会費用など) | |
| 費用合計 | |
| 支払いの時期と方法(一括・分割/前払い・後払い) | |
| 資金の出どころ(手元資金/借入/補助金など) | |
| 効果が出始める時期(売上・入金の見込み) | |
| 期間中の手元資金の最低ライン | |
| 得られた効果(金額換算できるもの) | |
| 得られた効果(金額換算しにくいもの・代替指標) | |
| ROI((効果-費用)÷費用×100) | |
| 判断(継続/改善/中止)と理由 |
▼ テンプレートで試算できたら、計画づくりと実行はProoflyでも一緒に進められます。【Proofly(プルーフリー)に無料登録する】
費用対効果の測り方は、施策の種類によって「何を効果とみなすか」が変わります。代表的な施策ごとの考え方を整理します。
| 施策 | 主な費用 | 効果として見る指標 | 測るときのポイント |
|---|---|---|---|
| 広告・Webマーケティング | 広告費、制作費、運用代行費 | 問い合わせ数、受注数、売上、ROAS | 広告経由の受注を追えるよう、計測の仕組みを先に整える |
| ITツール・DX投資 | 初期費用、月額費用、導入・教育の工数 | 削減できた作業時間、ミスの減少、対応スピード | 削減時間を人件費に換算して金額で示す |
| 採用・人材育成 | 採用費、研修費、指導にかかる時間 | 定着率、一人当たりの売上、離職による損失の減少 | 効果が出るまでの期間を長めに見積もる |
| 新規事業・新サービス | 開発費、販促費、人件費 | 売上、粗利、顧客数、継続率 | 検証段階と拡大段階で判断基準を分ける |
| 外部パートナーへの委託 | 委託費、社内の調整工数 | 成果指標の改善、社内工数の削減 | 委託前の数字を記録し、比較できるようにする |
考え方は似ていますが、費用対効果は概念そのものを指す言葉で、ROIはそれを数値化する具体的な指標の一つです。ROAS・CPAなど他の指標で費用対効果を示すこともあります。
業種・施策によって目安が大きく異なるため、一律の基準はありません。自社の過去の取り組みや同業界の傾向と比較し、事前に「これ以上なら継続」という基準を決めておくことが重要です。
少なくとも、その取り組みの企画・実行・検証に直接関わった人の稼働時間は含めるべきです。社長自身の時間も、本来は重要なコストです。
あります。支払いが先行し、売上の入金が後になる場合、計算上は利益が出ていても、その間の手元資金が不足することがあります。費用対効果とあわせて、支払いと入金のタイミングを確認してください。
外部の専門家と一緒に、資金の見通しを整理しながら、まずは小さな範囲で実行して結果を確かめる方法があります。次の項目で紹介します。
費用対効果の考え方や計算式が分かっても、「自社だけでは計画・実行・検証する体制がない」「投資したいが資金繰りが心配」というケースは少なくありません。モンスターバンク株式会社の「Proofly(プルーフリー)」は、中小企業の経営者にファイナンス支援と事業推進の伴走支援を届けるプラットフォームです。資金面の課題整理から、取り組みの計画・実行・検証まで、専門家チームが経営者とともに進めます。詳しくは公式サービスページをご確認ください。
▼ まずは無料登録から【Proofly(プルーフリー)に登録する】
資料ダウンロードいただき誠にありがとうございます。
メールにて送付をさせていただきましたので、
ご確認をお願いいたします。
2026.09.01
 column
お役立ち情報


